Domain geschlechtslos.de kaufen?
Wir ziehen mit dem Projekt
geschlechtslos.de um.
Sind Sie am Kauf der Domain
geschlechtslos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschlechtslos.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Finanzresearch - Wie objektiv und unabhängig sind die Prognosen der Finanzanalysten tatsächlich?, Taschenbuch von Martin Rzehak, GRIN,Finanzresearch - Wie Objektiv Und Unabhängig Sind Die Prognosen Der Finanzanalysten Tatsächlich?, Taschenbuch Von Martin Rzehak, Grin, 978-3-640-65474-1, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherzentrale NRW: Ab jetzt finanziell unabhängigAb jetzt finanziell unabhängig , Armut ist weiblich? Werden Sie finanziell unabhängig! . Wege, das Einkommen zu erhöhen: staatliche Leistungen, Beruf, Familie . Geldanlage individuell: Risikoneigung, Anlagehorizont und persönliche Ziele . Immer im Blick: nachhaltige Geldanlagen, die gerade einen Nachfrageboom erleben . Digitale Rechentools erleichtern die Anwendung auf die eigene Situation. Der Finanzratgeber für Frauen lädt zur nachhaltigen Auseinandersetzung mit Geldthemen ein. Leitgedanke: Wenn frau früh damit anfängt, lässt sich auch mit kleinen Summen viel erreichen. Vorgestellt werden Bausteine, um das Einkommen zu erhöhen, das Basiswissen für die Geldanlage wird an die Hand gegeben. Immer im Blick dabei: nachhaltige Geldanlagen, denn diese stoßen bei Frauen laut einer aktuellen Studie auf großes Interesse. Die Wirtschaftsjournalistin Anke Henrich (u. a. Bild, Focus, Wirtschaftswoche) wurde mit dem "Deutschen Journalistenpreis" aus gezeichnet. Sie ist außerdem Inhaberin einer Agentur für Mittelstandskommunikation.. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 202412, Autoren: Verbraucherzentrale NRW~Henrich, Anke, Edition: NED, Seitenzahl/Blattzahl: 180, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Investing, Keyword: nachhaltige Geldanlage; Finanzratgeber für Frauen; Gender pay gap; Altersarmut; Einkommen; Risikoanlage; Finanzlücke; ETF; Altersvorsorge, Fachschema: Schweiz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Warengruppe: TB/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 19, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
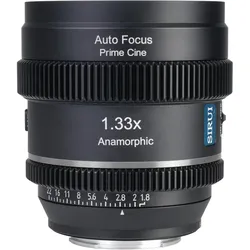
Sirui 40AF 133X-XN 40mm T1.81.33X S35 AF Anamorphic Objektiv (Fuji X-mount, Neutral Flare), ObjektivDas SIRUI 40AF 133X-XN ist ein kompaktes Autofokus-Anamorphoten-Objektiv, das speziell für die Fuji X-Mount entwickelt wurde. Mit einem Gewicht von nur 632 g und einer Brennweite von 40 mm (äquivalent zu 42 mm im Vollformat) ist es ideal für eine Vielzahl von fotografischen Anwendungen, darunter Strassen-, Landschafts- und Porträtfotografie. Das Objektiv bietet einen konstanten Squeeze-Faktor von 1,33x, der es ermöglicht, ein beeindruckendes Breitbild-Seitenverhältnis von 2,35:1 zu erzeugen. Dies verleiht den Aufnahmen einen cineastischen Look, der durch ovales Bokeh und präzise Farbwiedergabe ergänzt wird. Der integrierte STM-Schrittmotor sorgt für schnellen und präzisen Autofokus, was die Erstellung von anamorpher Filmaufnahmen erheblich erleichtert. Mit einem praktischen AF/MF-Schalter können Benutzer je nach Bedarf zwischen Autofokus und manuellem Fokus wechseln, was die Flexibilität beim Filmen und Fotografieren erhöht. - Leichtes und kompaktes Design mit nur 632 g - 1,33x Squeeze-Faktor für cineastische Aufnahmen - Integrierter STM-Schrittmotor für schnellen Autofokus - AF/MF-Schalter für flexible Fokussierung - Ideal für humanistische Fotografie und Landschaftsaufnahmen.808,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutral Unisex Bio Sweatjacke O73501Zusammensetzung: 100% Baumwolle Grammatur: 300 g/m2 Fairtrade-zertifizierte Baumwolle Zertifizierte, gekämmte Bio-Baumwolle Fleece mit gebürsteter Rückseite Passender YKK-Reißverschluss Seitentaschen mit passendem YKK-Reißverschluss Elasthan-Ripp an Ärmeln und Unterteil42,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ausgewogen? Buben und Mädchen gleichwertig, gleichberechtigt und gleichgestellt?, Taschenbuch von Monika Blecher, GRIN, 978-3-640-87916-8Ausgewogen? Buben Und Mädchen Gleichwertig, Gleichberechtigt Und Gleichgestellt?, Taschenbuch Von Monika Blecher, Grin, 978-3-640-87916-8, Seitenanzahl: 23652,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzresearch - Wie objektiv und unabhängig sind die Prognosen der Finanzanalysten tatsächlich?, Taschenbuch von Martin Rzehak, GRIN,Finanzresearch - Wie Objektiv Und Unabhängig Sind Die Prognosen Der Finanzanalysten Tatsächlich?, Taschenbuch Von Martin Rzehak, Grin, 978-3-640-65474-1, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherzentrale NRW: Ab jetzt finanziell unabhängigAb jetzt finanziell unabhängig , Armut ist weiblich? Werden Sie finanziell unabhängig! . Wege, das Einkommen zu erhöhen: staatliche Leistungen, Beruf, Familie . Geldanlage individuell: Risikoneigung, Anlagehorizont und persönliche Ziele . Immer im Blick: nachhaltige Geldanlagen, die gerade einen Nachfrageboom erleben . Digitale Rechentools erleichtern die Anwendung auf die eigene Situation. Der Finanzratgeber für Frauen lädt zur nachhaltigen Auseinandersetzung mit Geldthemen ein. Leitgedanke: Wenn frau früh damit anfängt, lässt sich auch mit kleinen Summen viel erreichen. Vorgestellt werden Bausteine, um das Einkommen zu erhöhen, das Basiswissen für die Geldanlage wird an die Hand gegeben. Immer im Blick dabei: nachhaltige Geldanlagen, denn diese stoßen bei Frauen laut einer aktuellen Studie auf großes Interesse. Die Wirtschaftsjournalistin Anke Henrich (u. a. Bild, Focus, Wirtschaftswoche) wurde mit dem "Deutschen Journalistenpreis" aus gezeichnet. Sie ist außerdem Inhaberin einer Agentur für Mittelstandskommunikation.. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 202412, Autoren: Verbraucherzentrale NRW~Henrich, Anke, Edition: NED, Seitenzahl/Blattzahl: 180, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Investing, Keyword: nachhaltige Geldanlage; Finanzratgeber für Frauen; Gender pay gap; Altersarmut; Einkommen; Risikoanlage; Finanzlücke; ETF; Altersvorsorge, Fachschema: Schweiz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Warengruppe: TB/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 19, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sirui 40AF 133X-XN 40mm T1.81.33X S35 AF Anamorphic Objektiv (Fuji X-mount, Neutral Flare), ObjektivDas SIRUI 40AF 133X-XN ist ein kompaktes Autofokus-Anamorphoten-Objektiv, das speziell für die Fuji X-Mount entwickelt wurde. Mit einem Gewicht von nur 632 g und einer Brennweite von 40 mm (äquivalent zu 42 mm im Vollformat) ist es ideal für eine Vielzahl von fotografischen Anwendungen, darunter Strassen-, Landschafts- und Porträtfotografie. Das Objektiv bietet einen konstanten Squeeze-Faktor von 1,33x, der es ermöglicht, ein beeindruckendes Breitbild-Seitenverhältnis von 2,35:1 zu erzeugen. Dies verleiht den Aufnahmen einen cineastischen Look, der durch ovales Bokeh und präzise Farbwiedergabe ergänzt wird. Der integrierte STM-Schrittmotor sorgt für schnellen und präzisen Autofokus, was die Erstellung von anamorpher Filmaufnahmen erheblich erleichtert. Mit einem praktischen AF/MF-Schalter können Benutzer je nach Bedarf zwischen Autofokus und manuellem Fokus wechseln, was die Flexibilität beim Filmen und Fotografieren erhöht. - Leichtes und kompaktes Design mit nur 632 g - 1,33x Squeeze-Faktor für cineastische Aufnahmen - Integrierter STM-Schrittmotor für schnellen Autofokus - AF/MF-Schalter für flexible Fokussierung - Ideal für humanistische Fotografie und Landschaftsaufnahmen.808,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutral Unisex Bio Sweatjacke O73501Zusammensetzung: 100% Baumwolle Grammatur: 300 g/m2 Fairtrade-zertifizierte Baumwolle Zertifizierte, gekämmte Bio-Baumwolle Fleece mit gebürsteter Rückseite Passender YKK-Reißverschluss Seitentaschen mit passendem YKK-Reißverschluss Elasthan-Ripp an Ärmeln und Unterteil42,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
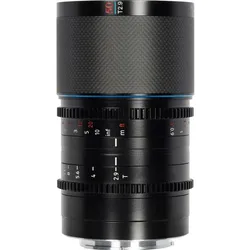
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat), Objektiv, SchwarzDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv L50N (Neutral Flare) ist ein hochentwickeltes Objektiv, das speziell für Filmemacher und Fotografen entwickelt wurde, die eine aussergewöhnliche Bildqualität und kreative Möglichkeiten suchen. Mit einem 1,6-fachen Squeeze-Faktor ermöglicht dieses Objektiv beeindruckende anamorphe Aufnahmen, die ein breites Seitenverhältnis von 2.4:1 im 3:2-Format oder 2.8:1 im 16:9-Format bieten. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine hohe Schärfe und Auflösung. Das Objektiv ist leicht und kompakt, was es ideal für den Einsatz in verschiedenen Aufnahmesituationen macht, sei es bei Weitwinkel- oder Nahaufnahmen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Bildern eine besondere Ästhetik und Tiefe. Mit einem manuellen Fokussystem und einer Naheinstellgrenze von 0,9 Metern bietet das Objektiv vielseitige kreative Möglichkeiten für die Bildgestaltung. - 1,6-facher Squeeze-Faktor für anamorphe Aufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes und kompaktes Design für einfache Handhabung - Schönes ovales Bokeh für ästhetische Bildgestaltung - Vielseitige Naheinstellgrenze von 0,9 Metern.1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui 20AF133X-EN 20mm AF Anamorphic Objektiv (Sony E-Mount, Neutral Flare) (APS-C / DX), Objektiv, SchwarzDas SIRUI 20mm T1.8 Anamorphic Objektiv ist ein hochentwickeltes Cine-Objektiv, das speziell für den Sony E-Mount konzipiert wurde. Mit einer konstanten 1.33x-Stauchung ermöglicht es beeindruckende Aufnahmen im 2.35:1-Breitbildformat, ideal für Filmemacher, die eine kinoreife Bildqualität anstreben. Die T1.8-Blende sorgt für eine geringe Schärfentiefe und hervorragende Leistung bei schwachem Licht, was die Kreativität bei der Bildgestaltung fördert. Mit einem Gewicht von etwa 480 g ist das Objektiv leicht und flexibel einsetzbar, auch in Kombination mit Gimbals. Die Konstruktion umfasst 16 Linsen in 12 Gruppen, darunter zylindrische und asphärische Linsen, die zusammen eine hohe optische Leistung gewährleisten. Das Objektiv bietet zudem Autofokus-Unterstützung und eine Vielzahl von praktischen Funktionen, die es zu einem wertvollen Werkzeug für professionelle Videoproduktionen machen. - Autofokus-Unterstützung durch STM-Motor - Minimale Fokussierdistanz von 0,4 m - 11 Blendenlamellen für elliptisches Bokeh - Fokussierbarer Bereich von 360° - Inklusive 5 zylindrische Linsen und 1 asphärische Linse.806,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.